name | autoweek.cz
Studie o elektrických nákladních vozidlech
17.09.2026 | Vladimír Rybecký | Doprava
Čína dominuje produkci elektricky poháněných nákladních vozidel s 95% podílem na globálním trhu. Evropa zaostává.
Elektrická transformace dopravního sektoru nabírá na obrátkách, ale zatím probíhá téměř výhradně v Číně a Evropa zaostává. Ukazuje to studie „Volt Rush – The Global Race for Truck Electrification“ od poradenské společnosti Strategy&, PwC.
Podle studie vzrostl globální trh s elektrickými nákladními vozidly od roku 2021 o 1800 %, zatímco trh s nákladními vozidly na naftu klesl o 17 %. Celkově se tak globální podíl BET (Battery Electric Truck) na trhu v roce 2025 dosáhl 8 %, ale nárůst je soustředěn téměř výhradně v Číně.
V současné době se 95 % všech elektrických nákladních vozidel prodaných po celém světě vyrábí v Čínské lidové republice. Čínský trh tak překročil prognózy společnosti Strategy& pro rok 2024 o 150 %. V Evropě je situace zcela jiná: Trh zůstává o 80 % za prognózou. V USA je tento rozdíl ještě vyšší, a to 95 %.
Čína vytváří podmínky pro rychlý náběh
Podle studie je klíčovým faktorem pro rozdílnou rychlost náběhu nákladních elektromobilů regulační rámec na zkoumaných trzích. Úspěch Číny je založen na specifických regulačních prvcích, jako jsou nákupní pobídky v ekvivalentu 20 500 USD na nákladní vozidlo, preferenční přístup k provozním oblastem, kde BET fungují obzvláště dobře. Patří mezi ně přístavy, doly a průmyslové zóny s předvídatelnými trasami a centrálně organizovanou nabíjecí infrastrukturou.
Čína dále prosazuje rozšiřování vysoce výkonné nabíjecí a výměnné infrastruktury pro vysoce výkonné nabíjení a výměnu akumulátorů se zaměřením na dálniční koridory a těžké aplikace.
Evropa se naopak snaží urychlit náběh BET prostřednictvím přísnějších předpisů pro průměrné emise vozového parku. Jako zásadní překážka se však ukazuje nedostatek nabíjecí infrastruktury.
V USA zpomaluje náběh nákladních elektromobilů nestálá a na konvenčních pohonných jednotkách silně závislá politika současné administrativy, která se silně spoléhá na konvenční pohonná ústrojí a výrazně snižuje jistotu plánování pro poskytovatele logistiky, výrobce a dodavatele.
„Čína v současné době přenáší svůj úspěšný model elektromobilů do logistického sektoru. Země těží z úspor z rozsahu, zavedených odborných znalostí a kompetencí v dodavatelském řetězci, které se rozvíjely po celá desetiletí,“ říká Jörn Neuhausen, vedoucí oddělení elektromobility ve společnosti Strategy&.
„Konkurenční výhoda pramení méně z jednotlivých technologických komponent než z vysoce integrovaného ekosystému zahrnujícího průmyslovou politiku, infrastrukturu, dodavatelské řetězce a schopnost rychle škálovat inovace na průmyslovou úroveň. Evropa na druhou stranu riskuje, že v segmentu elektrifikovaných nákladních vozidel zaostane a promarní těžce vydobyté konkurenční pozice. Ti, kteří nyní neinvestují do diferenciace, riskují, že do roku 2040 ztratí podíl na svém evropském domácím trhu,“ dodal Jörn Neuhausen.
Nabíjecí infrastruktura úzkým hrdlem
Ačkoli jsou elektrické nákladní vozy již konkurenceschopné z hlediska celkových nákladů na vlastnictví (TCO), nedostatek nabíjecí infrastruktury brání jejich přijetí. Dostatečně hustá nabíjecí infrastruktura je však předpokladem pro tyto cenové výhody. Zatímco Čína má již přibližně 6000 veřejných nabíjecích stanic pro těžká nákladní vozidla, podle analýzy jich má Evropa pouze asi 1000 a USA pouhých 20. Německo dosud dosáhlo pouze asi 15 % svého cíle expanze pro rok 2030.
Podle studie jsou ekonomické výhody elektrických nákladních vozidel již zřejmé. Do roku 2030 by elektrická vozidla s akumulátory (BET) mohla být v Evropě v průměru o 25 % levnější než nákladní vozidla se spalovacím motorem pokud jde o celkové náklady na vlastnictví (TCO). V některých segmentech by cenová výhoda mohla dosáhnout 30 % v USA a v Číně dokonce až 35 %.
Kromě odpisů a financování jsou obzvláště důležité náklady na energii a údržbu. Podle modelu by náklady na nabíjení v depech v Evropě mohly činit 21,2 centů za kWh (včetně poplatků za infrastrukturu), zatímco litr nafty stojí 1,50 eura (čistá cena včetně daně z CO2). Nákladní vozidla BET si také vedou výrazně lépe, pokud jde o náklady na údržbu, a to 0,057 eura na kilometr oproti 0,105 eura na kilometr u nákladních vozidel na naftu.
„Evropští výrobci nákladních vozidel a logistické společnosti v současné době čelí dvojí výzvě. Na jedné straně musí důsledně prosazovat nárůst počtu elektrických vozidel (BET) a na druhé straně bránit své domácí trhy před čínskými výrobci originálního vybavení (OEM), stejně jako před americkými výrobci, kteří již zřizují výrobní závody v Maďarsku a Turecku a zaměřují se na tyto trhy,“ vysvětluje Philipp Rose, ředitel společnosti Strategy& a vedoucí oddělení elektromobility ve společnosti PwC Germany.
„Aby evropští výrobci zůstali konkurenceschopní, budou proto muset myslet nad rámec pouhého dodávání vozidel. Klíčem bude vytvoření integrovaných ekosystémů zahrnujících nákladní vozidla, nabíjecí infrastrukturu, softwarová řešení a nabídku služeb,“ dodal Philipp Rose.
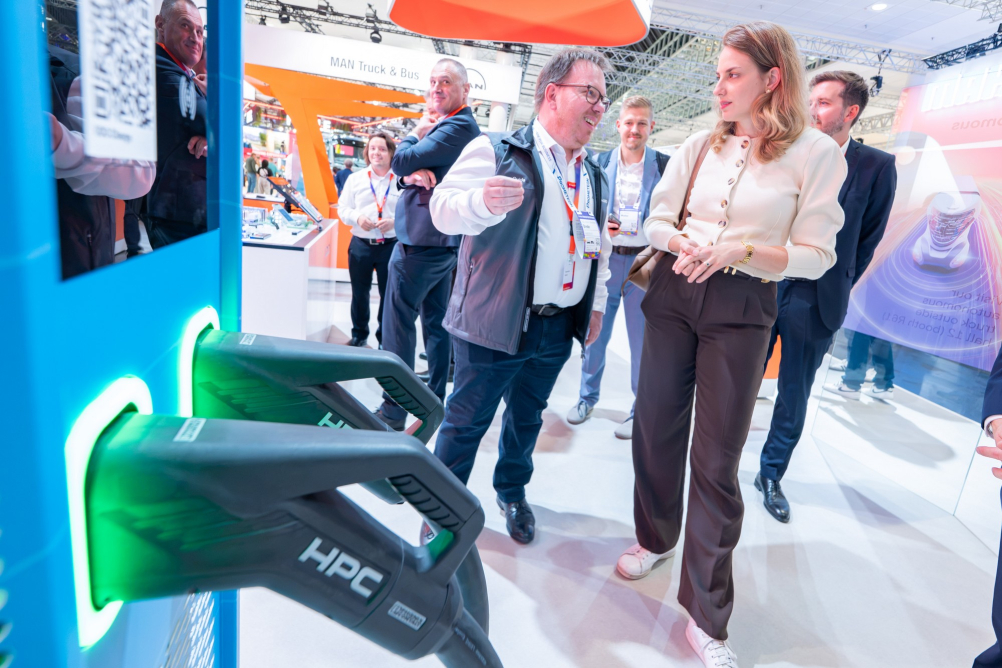
Ilustrační foto: IAA Transportation
Další články


© 2026 autoweek.cz. Veškerá práva vyhrazena | O autoweek.cz